マンションの水漏れで保険適用はできる?経年劣化でも損しない修繕対策をプロが徹底解説


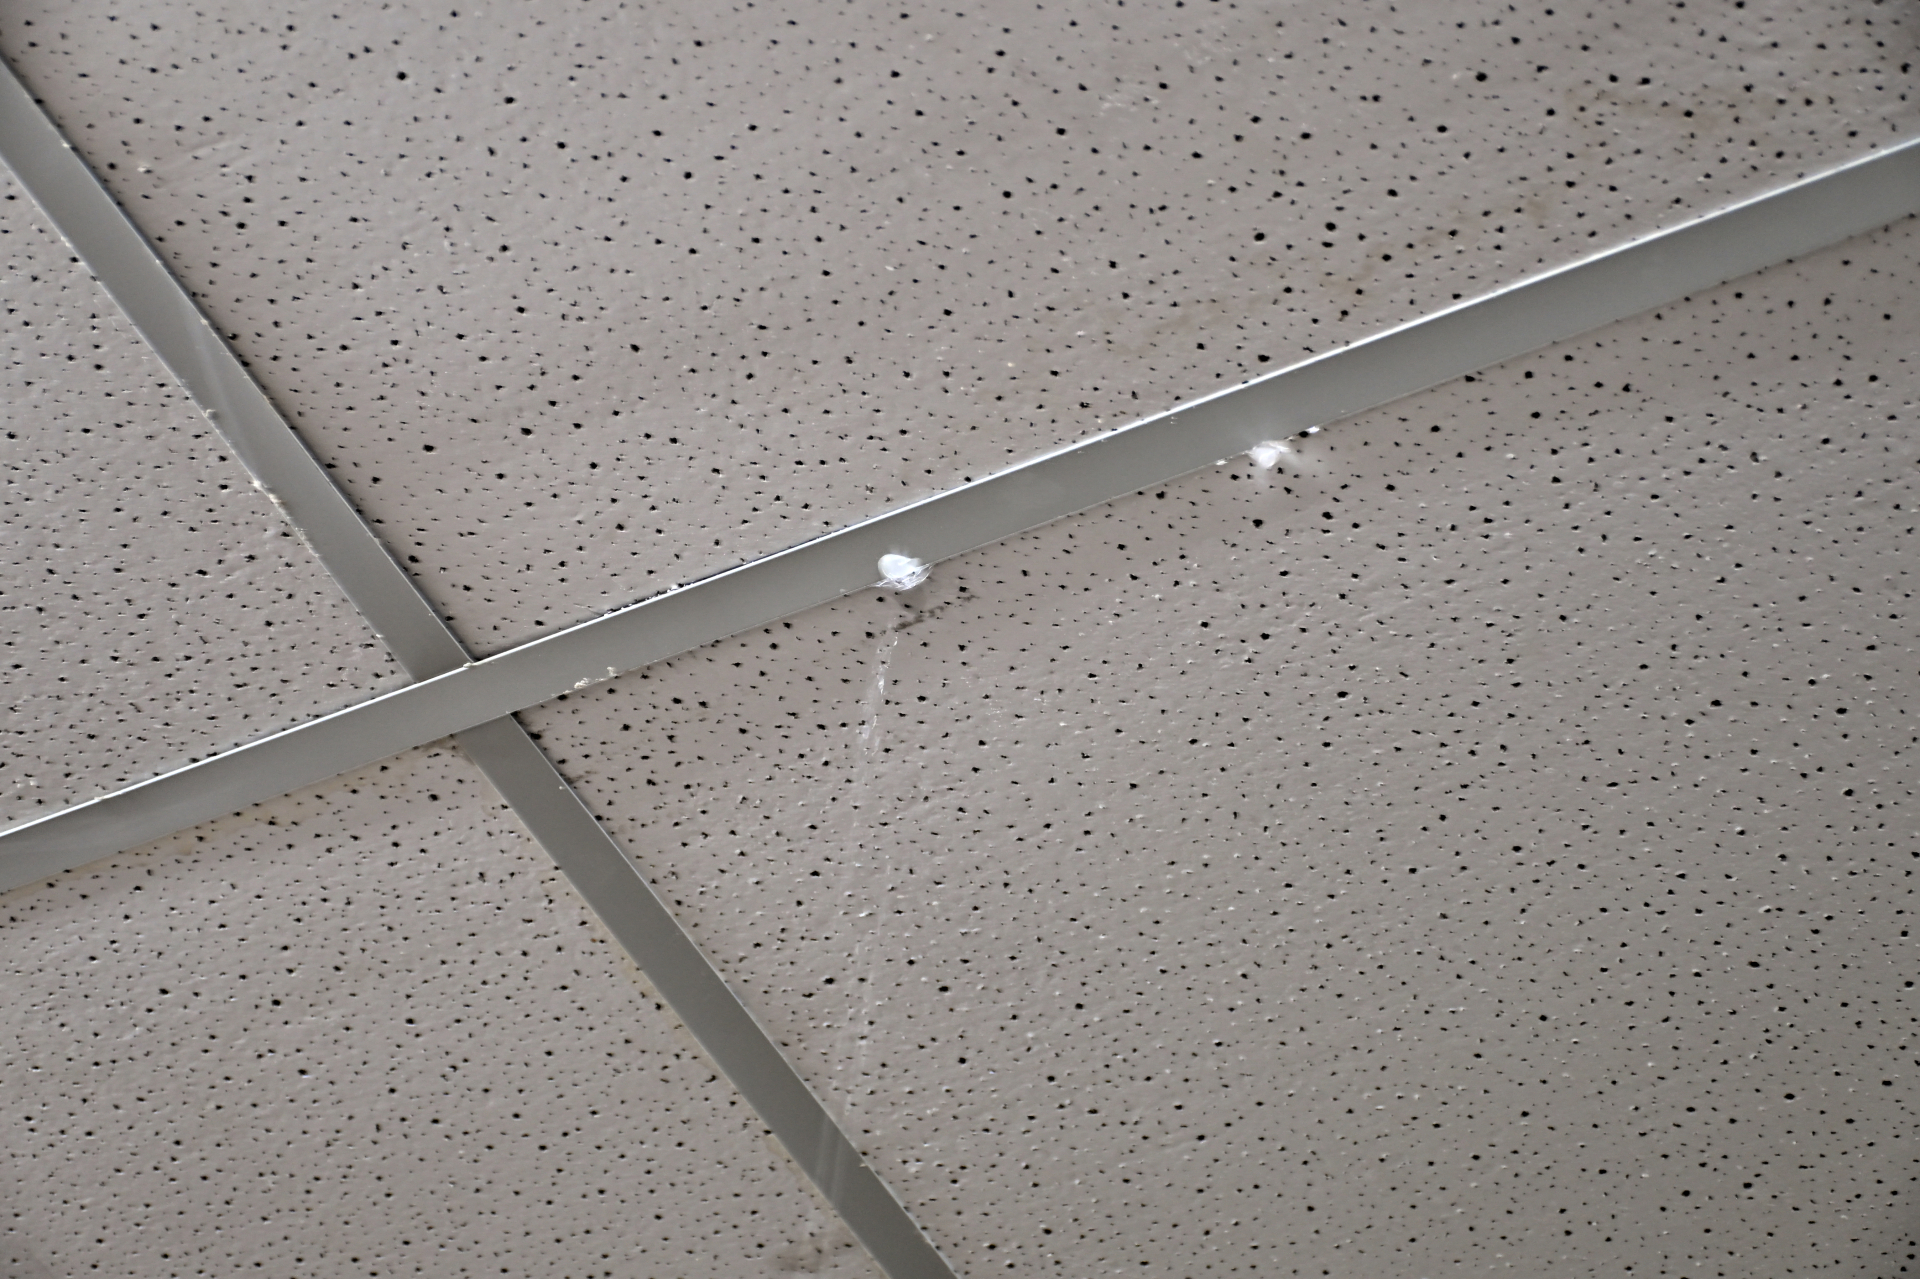
マンションで水漏れ事故が発生した際、管理会社や保険会社から「経年劣化による水漏れは保険適用外」と説明され、高額な修繕費用や階下への損害賠償を全額自己負担だと諦めてしまう方が後を絶ちません。しかし、老朽化した配管や設備自体の修理費用は対象外であっても、漏水によって被害を受けた天井や床、壁クロスなどの内装損害は、契約内容に応じて火災保険の「水ぬれ補償」でカバーできる場合があります。実際にツクリテが整理した築25年RC造マンションの漏水復旧では、配管補修は自費となった一方、天井・壁・床の復旧費は保険認定の対象となり、認定額55万円の範囲内で施工費48万円に収まったケースがありました。
建物の専有部分か共用部分かによる責任の所在、階下への賠償事故における個人賠償責任保険の適用可否、さらには調査時の伝え方ひとつで保険金支払いの可否は大きく分かれます。また、表面上のクロス張り替えだけで済ませて壁内部の石膏ボードや床下地の腐食を放置すると、数週間でカビが発生し二重の工事費用を背負うリスクも潜んでいます。漏水直後は見た目が乾いていても、下地内部の乾燥には送風・除湿を続けて5〜7日程度かかることがあり、解体前の被害写真や開口後の下地状況の記録も重要です。
本記事では、経年劣化を理由に損をしないための補償の境界線から、管理会社を介した多重マージンを排除して修繕負担を最小限に抑える施工対策まで、現場視点の要点を網羅して解説します。無駄な出費を防ぎ、正当な補償を受け取るための判断基準を最短距離で手に入れてください。
マンションの水漏れで保険適用は経年劣化でも可能?知っておくべき補償の境界線
マンションで水漏れが発生した際、管理会社や保険会社から「老朽化が原因なので保険は出ません」と説明され、修繕費用を心配される方は少なくありません。床や壁、階下まで被害が広がった場合、復旧費用が数十万円規模になることもあります。
一般的には「経年劣化が原因なら保険は使えない」と言われますが、私たちが現場で確認してきた範囲では、原因となった配管と、水漏れで被害を受けた内装は分けて判断されるケースがあります。配管の交換費用は自己負担でも、濡れた天井・壁・床の復旧費用は、水ぬれ補償の対象となる可能性があります。
| 区分 | 具体例 | 火災保険の適用可否 |
|---|---|---|
| 事故の原因箇所 | サビた給水管の交換、老朽化したパッキン | 原則として対象外(自己負担) |
| 自室の内装損害 | 水浸しになったフローリング、濡れた壁紙 | 水ぬれ補償で適用可能な場合がある |
| 自室の家財損害 | 漏水で壊れたテレビ、濡れた家具 | 家財保険の内容によって適用可能 |
| 階下への賠償損害 | 下の階の天井や家財への被害 | 個人賠償責任特約などで対応する場合がある |
結論として配管自体の修理費用と老朽化した設備本体は保険対象外
火災保険では、建物の自然な消耗やサビ、老朽化そのものを直す費用は補償されないことが一般的です。給水管のピンホール補修、古くなった水栓金具やパッキンの交換などは、建物を維持管理するための費用として扱われます。
私たちが想定した築25年のRC造賃貸マンションでは、上階の銅製給湯管にピンホールが発生しました。このとき、原因配管の補修費は約4.5万円で、ここは保険対象外として明確に分けました。
原因箇所まで無理に保険請求へ含めようとすると、見積書全体の確認に時間がかかる場合があります。配管補修は自己負担、内装の損害復旧は保険請求というように、費用を整理することが大切です。
漏水によって被害を受けた天井や床の内装と壁のクロスは水ぬれ補償の対象
配管の修理代が補償されない一方で、漏れ出た水によって傷んだ内装部分は、水ぬれ補償の対象となる可能性があります。
-
天井から水が垂れてシミになった石膏ボードの張り替え
-
床に水が回り、浮きや反りが出たフローリングの解体・復旧
-
濡れて剥がれた壁クロスの貼り替え
-
解体に伴う養生や廃材処分
-
下地の乾燥や点検に必要な作業
実際に、LDKの天井・壁クロス、石膏ボード、フローリング約15㎡に被害が出たケースでは、配管工事を除く下地・仕上げ・養生・処分費を、漏水被害の復旧工事として見積もりました。
ネットの誤解を正す「原因は経年劣化でも被害部分は火災保険が下りる」考え方
インターネット上には「経年劣化による水漏れでは保険が一切下りない」という説明もあります。しかし、実務では原因設備と被害箇所を同じものとして扱わないことがあります。
私の場合は、原因である給湯管の補修費と、結果として濡れた天井・壁・床の復旧費を分けて考えます。配管が古かったとしても、漏水により室内の内装へ生じた損害まで、必ずしも同じ扱いになるとは限りません。
ただし、契約内容、漏水の原因、発見までの経緯、被害状況によって判断は異なります。保険証券と約款を確認したうえで、保険会社へ事故連絡を行ってください。
賃貸と分譲で異なる責任の所在!マンション水漏れの賠償トラブルを防ぐ基礎知識
マンションで水漏れ事故が起きたとき、「誰が修理費を負担するのか」は早い段階で整理したいポイントです。
責任の所在は、賃貸か分譲かだけでなく、漏水原因が専有部分にあるのか、共用部分にあるのかによっても変わります。マンションごとに管理規約の定めが異なるため、まずは管理会社・管理組合へ連絡し、原因箇所の調査を依頼しましょう。
| 建物区分・配管の場所 | 主な責任者の目安 | 確認したい保険 |
|---|---|---|
| 分譲マンションの専有部 | 区分所有者 | 火災保険、個人賠償責任特約 |
| 賃貸マンションの専有部で自然劣化 | 大家・オーナー側となることが多い | オーナー側の保険内容 |
| 賃貸マンションの専有部で入居者の過失 | 入居者 | 借家人賠償責任特約、個人賠償責任特約 |
| 共用部分の立て管など | 管理組合 | 共用部向け保険、管理規約 |
専有部分の排水管トラブルなら区分所有者や大家に修繕義務が発生する
床下の枝管など、専有部分に属する設備から水漏れした場合は、原則として部屋の所有者が対応することになります。
分譲マンションでは、区分所有者が配管工事を手配する場面があります。一方、賃貸マンションで設備の自然劣化が原因であれば、通常は大家・オーナー側が修繕対応を進めます。
ただし、排水口の詰まりを放置した、異物を流した、水漏れに気付きながら連絡しなかったなど、入居者側の行為によって損害が拡大した場合は、負担関係が変わる可能性があります。
共用部分の縦配管からの漏水事故は管理組合の保険と責任でカバー
パイプシャフト内の立て管、共用部の給排水設備、屋上や外壁などが原因の場合は、管理組合側で対応する流れになることがあります。
ただし、配管が専有部分か共用部分かは、見た目だけでは判断できません。国土交通省の標準管理規約でも、配管の区分はマンションごとの規約で確認する必要があるとされています。
水漏れを発見したら、管理会社へ連絡し、原因の特定前に自己判断で大規模な解体を進めないことが重要です。
下の階へ浸水被害を与えてしまった場合は個人賠償責任特約の適用を確認
自室からの漏水で階下に被害が出た場合、天井・壁・家財などに損害が及ぶことがあります。この場合は、火災保険や自動車保険などに付帯している個人賠償責任特約を確認します。
-
階下の天井・壁クロスの復旧費用
-
水濡れした家具・家電などの損害
-
家財の搬出やクリーニング費用
-
必要に応じた仮住まい費用
補償範囲や免責は契約によって異なります。被害を受けた方へ直接の支払いを約束する前に、保険会社へ連絡し、対応方法を確認しましょう。
保険会社に経年劣化と判定されて全額自己負担になるNGパターンと対策
マンションの水漏れで保険適用を検討する際、経年劣化という言葉だけで判断せず、事故の経緯と被害状況を正確に整理する必要があります。
パッキンの摩耗やサビを長期間放置して被害が拡大したケース
蛇口や接続部分からのにじみ、水漏れの兆候を長期間放置していた場合、突発的な事故ではなく、維持管理上の問題と判断される可能性があります。
| 状態の区分 | 現場の具体例 | 判断の傾向 | 対策 |
|---|---|---|---|
| 突発事故 | 配管のピンホールから急に漏水した | 内装損害が補償対象となる可能性 | 発見日時・被害状況を残す |
| 放置・腐食 | 数か月前から湿気や異臭があった | 補償対象外となる可能性が高まる | 異変時点で止水・相談する |
異変に気付いた時点で止水し、管理会社や専門業者へ連絡した履歴を残すことが重要です。
外壁や屋根のひび割れからの雨漏りと配管破裂による水漏れの違い
外壁や屋根からの雨漏りと、給排水設備からの水漏れは、保険上で異なる扱いになることがあります。
-
外壁・屋根のひび割れによる雨漏り
経年劣化による浸水と判断される場合、補償対象外となることがあります。
-
給排水配管の破裂・詰まりによる水漏れ
配管そのものの修理費は対象外でも、室内の水ぬれ被害が補償される可能性があります。
原因を誤認すると、連絡先や修繕方法も変わります。漏水箇所の調査結果を確認してから、見積もりや保険申請を進めましょう。
鑑定人や調査員に「いつから漏れていたか」を曖昧に伝えて否認されるリスク
保険会社の調査では、事故の突発性と、漏水による被害の範囲が確認されます。
事実と異なる説明は避けるべきですが、発見日時、最初に気付いた症状、連絡した時刻、応急処置の内容を時系列で残しておくと、説明がしやすくなります。
-
発見日時と気付いたきっかけをメモする
-
清掃・解体前に被害範囲を撮影する
-
原因配管の補修費と内装復旧費を別項目にする
-
写真と見積書の項目を対応させる
表面だけ乾かしても手遅れ?プロが見る水漏れ内装下地の腐食とカビの現実
室内の水漏れで起こりやすい失敗が、表面のクロスや床材が乾いたように見えた段階で、復旧を終えてしまうことです。
一般的には「扇風機で乾かせば大丈夫」と考えられがちですが、私の場合は、見えない下地まで確認しない限り復旧の判断はしません。水分は石膏ボード、遮音材、床下地の内部に残るためです。
濡れた石膏ボード壁と軽量鉄骨下地を放置すると黒カビが発生することがある
マンションの壁は、LGSと呼ばれる軽量鉄骨下地に石膏ボードを固定し、その表面にクロスを施工している構造が一般的です。
石膏ボードは水を吸うと脆くなり、壁内に湿気が残りやすくなります。現場条件にもよりますが、送風機や除湿機を使用しても、ボード内部の含水率が十分に下がるまで5〜7日程度かかることがあります。
| 下地素材 | 水濡れ時の変化 | 放置した場合のリスク |
|---|---|---|
| 石膏ボード | 吸水により強度が落ちる | カビ、変形、悪臭 |
| LGS | 接合部などで腐食する場合がある | サビ、ビス周辺の劣化 |
| クロス | 表面は乾いたように見える | 裏側に湿気やカビが残る場合がある |
フローリング下の遮音マットと木下地は自然乾燥しにくい
床面の水漏れでは、フローリングの下にある遮音材やパーティクルボードまで確認が必要です。
-
遮音材が水分を閉じ込める場合がある
-
木質下地が吸水し、膨張や変形を起こすことがある
-
床鳴り、沈み込み、フローリングの反りにつながる場合がある
床の表面を拭いた後に見た目が戻っても、歩いたときの沈み、カビ臭、床鳴りが出ていないかを確認してください。
クロス張り替えだけで済ませた現場で後から悪臭とたわみが再発した事例
私たちも、駆け出しの頃に表面だけの復旧で終えてしまった経験があります。
水漏れ後、クロスをめくって送風し、見た目が整った状態で引き渡しました。当初は「安く早く終わった」と評価されましたが、数か月後の湿度が高い時期に、壁内のカビ臭と床の違和感が発生しました。
再調査では、石膏ボードの内部に湿気が残り、床下地にも傷みが見られました。結果として、改めて開口・解体・下地交換を行うことになり、最初から適切に調査していれば避けられた二重工事になりました。
見た目の復旧と、下地の衛生・耐久性の回復は別の工程です。水漏れ後は、必要に応じて開口調査を行い、下地の状態を確認することが重要です。
マンション水漏れ発生から保険金受け取りまでの最短ステップと証拠の残し方
水漏れが発生したときは、清掃や解体より先に、被害の拡大防止と記録を行います。
まずは管理会社へ連絡して応急処置と被害状況の現地確認を依頼
天井から水が落ちる、壁にシミが広がる、床が濡れるといった症状が出たら、まず管理会社または管理組合へ連絡します。
-
止水栓を閉められる場合は閉める
-
漏水箇所を触りすぎず、状況を撮影する
-
管理会社・専門業者に原因調査を依頼する
-
専有部分・共用部分のどちらに原因があるかを確認する
申請で減額されないための被害写真の撮影方法と残すべき重要書類
以前、居住者のために急いで天井ボードを撤去した現場で、解体前の被害写真が十分に残っていなかったことがありました。
後日、損害確認の際に「どこまでが漏水被害だったのか」を説明しづらくなり、解体範囲の妥当性を示すために追加資料が必要になりました。この経験から、現在は解体前・解体中・復旧前の3段階で記録を取るようにしています。
| 撮影対象 | 撮影のポイント |
|---|---|
| 部屋全体 | 浸水範囲が分かる引き写真を撮る |
| 壁・床の損傷 | シミ、浮き、変色、たわみを寄って撮る |
| 被害範囲 | メジャーを当てて寸法が分かるようにする |
| 開口部 | ボード裏、LGSのサビ、湿気、カビの状態を撮る |
| 家財・家電 | 型番と水濡れの痕跡を一緒に撮る |
写真は見積書の項目と対応させます。たとえば「天井石膏ボード撤去・復旧」と記載するなら、天井の濡れ、開口後の状態、復旧範囲が分かる写真を残します。
保険会社の承認をスムーズに引き出す適正な修繕工事見積書の作り方
見積書は、総額だけではなく、何のための工事なのかが分かる内容にします。
-
原因配管の補修工事
-
天井・壁の開口、解体、復旧
-
石膏ボード・LGS・木下地の点検や補修
-
クロス・フローリングなど仕上げ工事
-
養生、搬出、産業廃棄物処分
-
乾燥・防カビなど必要な作業
築25年のRC造賃貸マンションをモデルにしたケースでは、保険申請から認定まで約10〜14営業日で進んだ想定です。ただし、調査の有無、写真の不足、事故原因の確認状況、保険会社の手続きにより日数は変動します。
水漏れ修繕費用の相場と管理会社任せで見積もりが跳ね上がる中間マージンの注意点
水漏れ後の復旧工事では、見積金額と保険会社が認定する損害額が一致しないことがあります。
天井開口から床下地復旧まで含めた内装工事の平均相場と費用の内訳
被害範囲やマンションの仕様によって差がありますが、目安としては次のような費用構成になります。
| 工事項目 | 作業内容の目安 | 費用の相場(目安) | 保険適用の可否 |
|---|---|---|---|
| 配管補修工事 | 漏水箇所の特定、補修、部材交換 | 3万円~8万円 | 原則対象外 |
| 天井開口・復旧 | ボード解体、下地調整、復旧 | 8万円~18万円 | 対象となる場合がある |
| 床下地・仕上げ復旧 | 遮音材・下地・床材の復旧 | 15万円~35万円 | 対象となる場合がある |
| クロス張り替え | 壁・天井の下地処理・施工 | 5万円~12万円 | 対象となる場合がある |
| 乾燥・除菌作業 | 送風、除湿、防カビなど | 4万円~10万円 | 契約内容により異なる |
元請けから孫請けへの多重構造で保険協定額をオーバーする危険性
管理会社や大手リフォーム会社へ一括依頼すること自体が悪いわけではありません。ただし、現場管理費、諸経費、複数業者の調整費が含まれ、工事費が高くなる場合があります。
モデルケースでは、大手リフォーム会社の一括見積もりが82万円でした。そのうち、諸経費・管理費として約20%が含まれていました。
一方、保険会社の認定額は55万円という想定でした。原因配管の修理費5万円が対象外となったほか、解体範囲や諸経費の一部について確認が入り、見積総額とは差が出る結果となりました。
保険会社が認定する金額と、施工会社の見積額に差が出た場合、その差額は契約者負担となる可能性があります。見積書の内訳と、なぜその工事が必要なのかを確認することが重要です。
自己負担額を最小限に抑えるための賢い業者選びのチェックポイント
-
マンションの下地構造を理解しているか
-
被害写真と見積書を対応させられるか
-
原因設備の修理費と内装復旧費を分けて見積もれるか
-
解体前の記録を重視しているか
-
下地から仕上げまでの工程と担当範囲が明確か
-
保険金額を前提に過剰な工事を勧めていないか
高品質な下地復旧を適正価格で実現するなら直職人への分離発注が選ばれる理由
水漏れ復旧では、見た目だけを整えるのではなく、下地の状態を確認したうえで必要な工事を行うことが重要です。
ツクリテでは、設備職人、下地職人、仕上げ職人が必要な範囲をそれぞれ担当する分離発注の考え方を大切にしています。
下地工事から仕上げまでダイレクトに依頼して無駄なコストを抑える
モデルケースでは、分離発注による実施工費を48万円としました。
| 工事項目 | 金額の目安 | 保険との関係 |
|---|---|---|
| 原因配管補修 | 4.5万円 | 自己負担 |
| 天井・壁開口、LGS点検、石膏ボード復旧 | 18万円 | 保険対象となる可能性 |
| クロス・フローリング一部復旧 | 22万円 | 保険対象となる可能性 |
| 養生・産廃処分 | 3.5万円 | 保険対象となる可能性 |
このケースでは、保険認定額55万円の範囲で内装復旧費を進められる計算でした。ただし、保険金に余りが出るか、自己負担が発生するかは、契約内容、認定額、実際の施工範囲によって異なります。
スピーディーな現場調査と柔軟な対応力で水漏れ被害を最小限に食い止める
現場では、初動の速さと記録の正確さが大切です。
-
漏水範囲を確認する
-
必要な範囲だけ開口する
-
下地の含水・腐食・カビを確認する
-
写真を残す
-
乾燥と復旧の順序を決める
私たちは、濡れた壁や床を見たとき、すぐに「クロスだけ貼り替えましょう」とは判断しません。石膏ボードの裏側、LGSの状態、床下地の吸水状況まで見たうえで、必要な範囲を提案します。
マンションオーナーや区分所有者の住まい再生を支える施工力
水漏れ復旧の目的は、見た目を元に戻すことだけではありません。カビや腐食の原因を残さず、安心して住み続けられる状態へ戻すことです。
経年劣化が疑われる配管からの漏水でも、原因箇所と被害箇所を分けて整理することで、適切な保険申請と修繕計画を立てやすくなります。管理会社、保険会社、施工業者それぞれに状況を共有し、写真と見積書を整えながら進めてください。
よくある質問
マンションの水漏れは経年劣化が原因でも保険適用されますか?
配管そのものの交換費用は、経年劣化として補償対象外となることが一般的です。ただし、漏水で濡れた天井・壁・床などは、水ぬれ補償の対象となる場合があります。まずは被害写真を残し、保険会社へ事故連絡をしてください。
水漏れした石膏ボードは乾かせばそのまま使えますか?
含水の程度や範囲によりますが、石膏ボードは吸水すると強度が落ちることがあります。送風・除湿を行っても、内部の乾燥に5〜7日程度かかるケースがあります。開口して裏側の状態を確認することが大切です。
天井のシミだけならクロスの貼り替えで済みますか?
表面のシミだけに見えても、石膏ボードやLGSまで濡れている場合があります。クロスだけで済むかは、天井裏や壁内の状態を確認してから判断します。被害範囲が小さいほど、早期確認が有効です。
水漏れ後、保険会社の調査前に解体しても大丈夫ですか?
漏水を止めるための応急処置は必要ですが、解体前に被害状況を写真で残してください。部屋全体、濡れた部分、メジャーを当てた範囲、開口後の下地を撮影すると説明しやすくなります。写真不足により、工事範囲の確認に時間がかかる場合があります。
階下に水漏れした場合、個人賠償責任特約は使えますか?
自室からの漏水で階下の天井や家財に損害を与えた場合、個人賠償責任特約が使える可能性があります。補償の上限や免責は契約ごとに異なるため、自己判断で示談せず保険会社へ連絡してください。
分譲マンションの配管は専有部分と共用部分のどちらですか?
枝管か立て管か、配管の位置、管理規約によって異なります。国土交通省の標準管理規約では一般的な考え方が示されていますが、実際には各マンションの規約確認が必要です。管理会社へ調査を依頼しましょう。
引用・参照元コンテンツ
-
日本損害保険協会「損害保険Q&A-すまいの保険-問51 火災保険」
-
国土交通省「マンション標準管理規約」
https://www.mlit.go.jp/jutakukentiku/house/mansionkiyaku.html
-
国土交通省「参考資料1 建物の専有部分と共用部分の区分」
https://www.mlit.go.jp/jutakukentiku/house/content/001747006.pdf
-
国土交通省「マンションの専有部分と共用部分の仕分けを知りたい。」
https://www.mansion-info.mlit.go.jp/qa/mansion-management/qa_general_management/456/
-
国土交通省「共用部分の管理に伴って必要となる専有部分の保存行為等」
https://www.mlit.go.jp/jutakukentiku/house/content/001968331.pdf
著者紹介
著者 - ツクリテ
マンションの水漏れ事故現場へ駆けつけると、「配管の経年劣化が原因だから保険は使えないと諦めていた」と肩を落とすオーナー様や入居者様に数多く直面します。さらに深刻なのは、表面のクロスだけを張り替えて済ませた結果、壁内部のLGS(軽量鉄骨)や石膏ボード、床下地に水分が残り、数ヶ月後に黒カビや悪臭、床のたわみといった二次被害へ悪化してしまう失敗事例です。
見えない下地まで正しく復旧するには、適切な解体と下地工事が欠かせません。しかし、管理会社や何社も仲介が入る多重下請け構造の見積もりでは中間マージンが重なり、保険の認定額を大幅に超える修繕費用を請求されて悩むケースが後を絶ちません。
原因となった配管自体の老朽化と、漏水被害を受けた内装下地への保険適用は明確に切り分けて対処できます。職人直結の分離発注で無駄なコストを抑えつつ、住まいの安全を根本から守る正しい修繕知識を届けたいと考え、筆を執りました。